Sequence Cases

Liquidity Filtration Before Volatility Assessment

Why establishing turnover and volume baselines must strictly precede historical volatility calculations in quantitative filtering pipelines.

August 11, 2026 • Marcus Vance • 7 min read • Execution Sequence
Liquidity Filtration Before Volatility Assessment
Sequence Audit
Step 01 в†’ Liquidity Floor
Logic Metrics: Min Daily Volume: 500k Dollar Turnover: $20M+ Volatility Metric: 20-Day ATR%
Quantitative screening models fail frequently not because their statistical indicators lack utility, but because those indicators run against illiquid, erratic instruments. When price volatility is measured across equities with sparse order books or wide bid-ask spreads, the resulting mathematical values become distorted artifacts of structural friction rather than legitimate price discovery.

The Mathematical Vulnerability of Unfiltered Volatility

In multi-factor equities screening, evaluating Average True Range (ATR), Bollinger Band width, or standard deviation across an unconstrained universe creates immediate false positives. Low-liquidity instruments experience large candle ranges simply because an isolated retail order cleared out multiple price levels on thin volume. A four-percent intraday range on twenty thousand shares reflects structural neglect rather than institutional accumulation or supply contraction.

When a screening pipeline measures volatility metrics before enforcing liquidity constraints, these micro-cap anomalies dominate the distribution tails. Screening engines surface equities showing synthetic range compressions or exaggerated expansion ratios. Quantitative researchers then spend substantial time manually auditing candidates that cannot be executed in practical institutional environments.

Architecture Reference
Building Two-Stage Filter Cascades

Inspect condition expressions and execution sequencing documented in our condition stack repository.

Inspect Condition Stacks

Step-by-Step Filter Ordering Principles

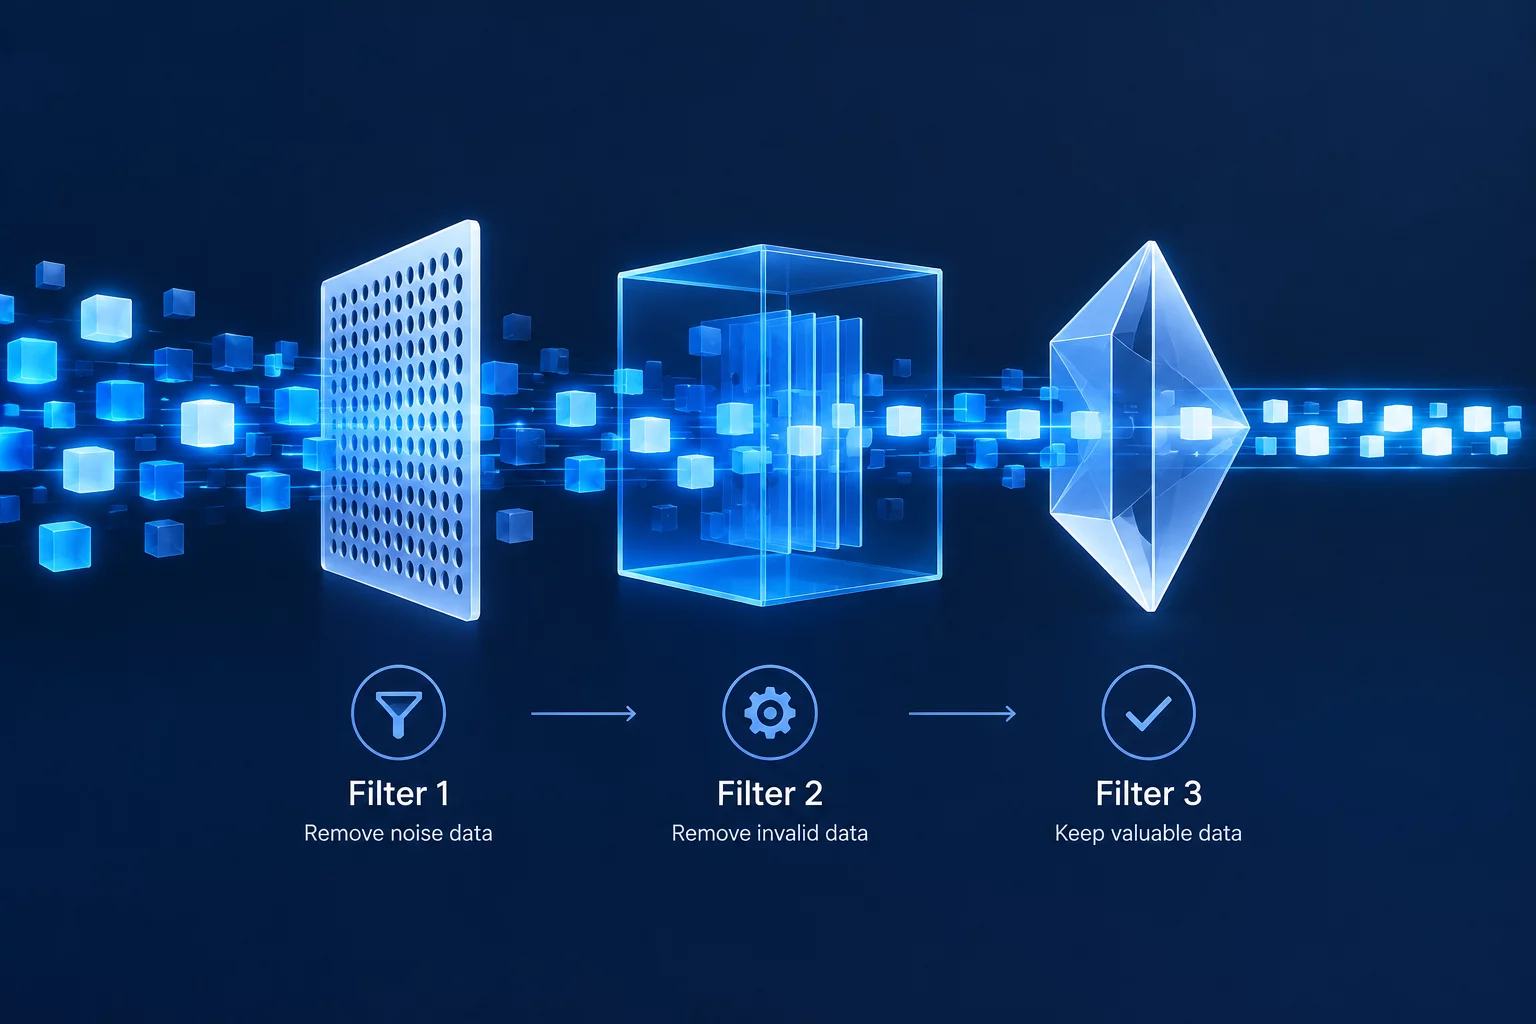
Maintaining analytical hygiene and avoiding edge-case contamination in TC2000 EasyScan or algorithmic screeners requires adhering to an unambiguous condition progression:

  • Establish absolute liquidity thresholds utilizing 50-day average volume multiplied by close price ($20,000,000+ daily turnover).
  • Apply absolute price floors (minimum $5.00 or $10.00 boundaries) to eliminate fractional penny tick distortion.
  • Execute ATR percentage ratios, Historical Volatility formulas, and range-contraction calculations strictly on the pruned universe.

Executing liquidity restrictions as the opening operation eliminates roughly seventy to eighty percent of listed securities upfront. This reduction relieves processor strain during complex formula sweeps and ensures that statistical percentiles reflect real market participants.

Empirical Risks of Inverted Sequence Execution

Inverting this screening workflow by scanning for volatility compression prior to checking volume depth generates phantom candidates. Surviving instruments often mimic genuine volatility squeezes when trading activity has simply abandoned them. When evaluated in live operations, bid-ask spreads devour theoretical performance. Reliable volatility assessment requires ongoing turnover; without liquidity, price ranges convey zero institutional conviction.

Analytical Summary

Key Findings in Sequence Design

Candidate Context Preservation

Calculating indicator metrics without turnover prerequisites introduces illiquidity noise that conceals genuine institutional chart structures.

Pipeline Optimization

Pruning un-tradable candidates in Stage 01 speeds scan completion while centering downstream indicators around verifiable order flow.

Contributor Profile

Marcus Vance

Marcus Vance researches multi-stage filtering architecture, quantitative scanner syntax, and market microstructure logic for systematic equity studies.

Step-by-Step Screening Framework

Systematic Screening Execution

Compare sequence studies across price action, indicator order, and macro universe stratification to optimize your filtering pipelines.

Sequential Sequence Studies

Related Sequence Investigations

Reader Questions & Case Feedback

Ask About This Screening Case

Tell us which condition or sequence you are investigating. Share a question, a correction, or a point that needs a clearer explanation.

Page reference

Liquidity Filtration Before Volatility Assessment

Our editorial desk discusses educational screening logic. It does not provide securities recommendations or trade signals.

All fields are required. Please keep your question focused on educational screening logic.

ConditionStack Journal В· Editorial Desk

Thank you for your screening question.

Your inquiry has been received along with the page reference. Thank you for helping us make screening logic clearer.